
Uncategorized
டிஜிட்டல் மோசடியில் வாடிக்கையாளர் பணம் பறிபோனால் வங்கிகளே பொறுப்பு! இழந்த தொகைக்குக் குறையாமல் இழப்பீடு வழங்க விதிகள் வேண்டும் – உச்சநீதிமன்றம் அதிரடி!

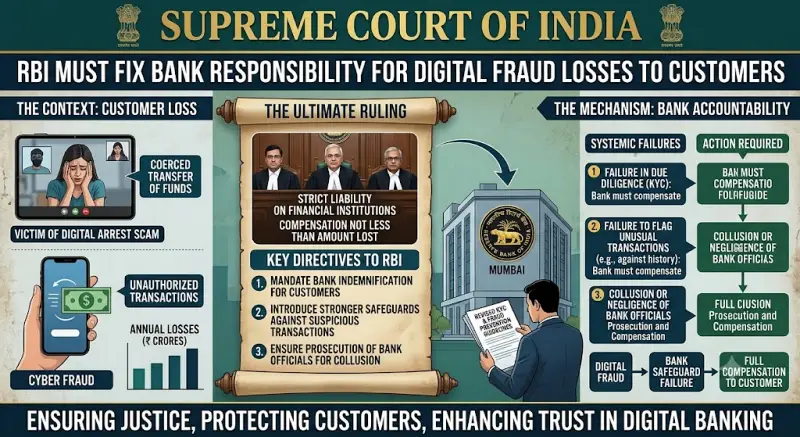
டிஜிட்டல் மோசடியில் வாடிக்கையாளர் பணம் பறிபோனால் வங்கிகளே பொறுப்பு! இழந்த தொகைக்குக் குறையாமல் இழப்பீடு வழங்க விதிகள் வேண்டும் – உச்சநீதிமன்றம் அதிரடி!
வங்கிகளின் அலட்சியத்தால் ஏற்படும் இணையவழிப் பண மோசடிகளுக்கு முற்றுப்புள்ளி வைக்க உச்சநீதிமன்றம் முக்கிய அறிவுறுத்தல்!
வழக்கு எண்: Suo Motu Writ Petition (Criminal) No. 3 of 2025 – SMW (Crl.) 3/2025.
வழக்கின் பெயர்: In Re: Victims of Digital Arrest Related to Forged Documents.
முக்கிய விசாரணை நாள்: 29.10.2026.
இந்தியாவில் நாளுக்கு நாள் அதிகரித்து வரும் இணையவழிப் பண மோசடிகள், போலி காவல்துறை விசாரணைகள் மற்றும் டிஜிட்டல் கைது (Digital Arrest) என்ற பெயரில் பொதுமக்களிடமிருந்து பெருந்தொகை பணம் பறிக்கப்படும் சம்பவங்கள் தொடர்பாக இந்திய உச்சநீதிமன்றம் முக்கியமான சட்ட நிலைப்பாட்டை வெளிப்படுத்தியுள்ளது. வங்கிகளின் கண்காணிப்புக் குறைபாடு அல்லது உரிய பாதுகாப்பு நடைமுறைகளைப் பின்பற்றத் தவறியதன் காரணமாக வாடிக்கையாளர்கள் பணத்தை இழந்தது கண்டறியப்பட்டால், பாதிக்கப்பட்டவர்களுக்கு அவர்கள் இழந்த தொகைக்குக் குறையாமல் இழப்பீடு வழங்கும் கட்டாய விதிமுறைகளை இந்திய ரிசர்வ் வங்கி உருவாக்க வேண்டும் என்று உச்சநீதிமன்றம் வலியுறுத்தியுள்ளது.
இந்த வழக்கை இந்திய உச்சநீதிமன்றத் தலைமை நீதிபதி சூர்யகாந்த், நீதிபதி ஜாய்மால்யா பக்சி மற்றும் நீதிபதி வி. மோகனா ஆகியோர் அடங்கிய மூன்று நீதிபதிகள் அமர்வு 29 அக்டோபர் 2026 அன்று விசாரித்தது. போலியான நீதிமன்ற ஆவணங்கள் மற்றும் கைது நடவடிக்கை குறித்த அச்சுறுத்தல்களைப் பயன்படுத்தி பொதுமக்களிடம் பணம் பறிக்கும் சம்பவங்கள் அதிகரித்ததையடுத்து, உச்சநீதிமன்றம் தாமாக முன்வந்து இந்த வழக்கை விசாரணைக்கு எடுத்துக்கொண்டது.
விசாரணையின்போது, வாடிக்கையாளர்களின் பணத்தைப் பாதுகாப்பதில் வங்கிகளுக்கு மிக முக்கியமான பொறுப்பு இருப்பதாக நீதிபதிகள் சுட்டிக்காட்டினர். குறிப்பாக, வழக்கமாகக் குறைந்த தொகையிலேயே பணப் பரிவர்த்தனை மேற்கொள்ளும் ஒருவரின் வங்கிக் கணக்கிலிருந்து திடீரென பல லட்சம் அல்லது கோடி ரூபாய் மாற்றப்படும் நிலையில், அந்தப் பரிவர்த்தனையின் உண்மைத்தன்மையை வங்கிகள் ஏன் சரிபார்க்கக் கூடாது என்ற கேள்வியையும் நீதிமன்றம் எழுப்பியது.
சந்தேகத்திற்குரிய பெரிய பணப் பரிவர்த்தனைகளைத் தற்காலிகமாக நிறுத்தி, சம்பந்தப்பட்ட வாடிக்கையாளரின் ஒப்புதலை உரிய பாதுகாப்பு நடைமுறைகள் மூலம் உறுதிப்படுத்திய பின்னரே பணத்தை மாற்ற அனுமதிக்கும் கட்டாய நடைமுறைகள் தேவை என்றும் நீதிமன்றம் வலியுறுத்தியது. மோசடி நடைபெற்ற பிறகு விசாரணை நடத்துவதைவிட, மோசடி நடைபெறுவதற்கு முன்பே அதைத் தடுப்பதற்கான தொழில்நுட்ப மற்றும் நிர்வாக நடவடிக்கைகள் அவசியம் என்றும் நீதிபதிகள் கருத்துத் தெரிவித்தனர்.
மேலும், மோசடிக் கும்பலுடன் வங்கி அதிகாரிகள் உடந்தையாகச் செயல்பட்டது கண்டறியப்பட்டால், சம்பந்தப்பட்ட அதிகாரிகளுக்கு எதிராகக் குற்றவியல் நடவடிக்கை மேற்கொள்ளப்பட வேண்டும் என்றும் நீதிமன்றம் வலியுறுத்தியது. தனிப்பட்ட வங்கி ஊழியர்கள் மீது மட்டும் நடவடிக்கை எடுப்பதுடன் நிறுத்திக்கொள்ளாமல், வங்கிகளின் நிறுவன ரீதியான பொறுப்பையும் உறுதிப்படுத்த வேண்டுமென நீதிமன்றம் சுட்டிக்காட்டியது.
இந்திய ரிசர்வ் வங்கி தயாரித்து வரும் Know Your Customer (KYC) Amendment Directions, 2026 தொடர்பான புதிய விதிமுறைகளில், சந்தேகத்திற்குரிய பணப் பரிவர்த்தனைகளைக் கண்டறிதல், மோசடிகளை முன்கூட்டியே தடுத்தல், வாடிக்கையாளர்களுக்கான பாதுகாப்பு மற்றும் வங்கிகளின் தவறுகளால் ஏற்படும் நிதி இழப்புகளுக்கான இழப்பீடு ஆகியவை இடம்பெற வேண்டும் என உச்சநீதிமன்றம் தெரிவித்துள்ளது.
குறிப்பாக, வங்கி அல்லது நிதி நிறுவனத்தின் உரிய கவனக்குறைவு காரணமாக டிஜிட்டல் கைது அல்லது இணையவழி மோசடி நிகழ்ந்தது கண்டறியப்பட்டால், பாதிக்கப்பட்ட வாடிக்கையாளருக்கு அவர் இழந்த தொகைக்குக் குறையாமல் இழப்பீடு வழங்கும் வகையில் கட்டாயப் பொறுப்பை நிர்ணயிக்க வேண்டும் என்பதே நீதிமன்றத்தின் முக்கிய அறிவுறுத்தலாகும்.
இதற்கிடையில், இந்திய ரிசர்வ் வங்கி முன்மொழியும் புதிய விதிமுறைகளை நீதிமன்றம் ஆய்வு செய்ய உள்ளதாகவும், அந்த விதிமுறைகளில் வங்கிகளின் பொறுப்புக்கூறலை உறுதிப்படுத்தும் போதுமான சட்டப் பாதுகாப்புகள் இல்லாவிட்டால் நீதிமன்றமே தேவையான உத்தரவுகளைப் பிறப்பிக்கக்கூடும் என்றும் விசாரணையின்போது தெரிவிக்கப்பட்டது. புதிய வழிகாட்டுதல்களை 30 நவம்பர் 2026-க்குள் அறிவித்து, 31 டிசம்பர் 2026-க்குள் செயல்படுத்துவது குறித்து நீதிமன்றத்தில் தகவல் தெரிவிக்கப்பட்டுள்ளது. வழக்கின் அடுத்த விசாரணை 30 நவம்பர் 2026 அன்று நடைபெற உள்ளதாகத் தெரிவிக்கப்பட்டுள்ளது.
அதே நேரத்தில், இந்த அறிவுறுத்தலின் அடிப்படையில் அனைத்து இணையவழிப் பண மோசடிகளுக்கும் வங்கிகள் தானாகவே முழுத் தொகையையும் திருப்பிச் செலுத்த வேண்டும் என்ற பொதுவான இறுதி விதி ஏற்கெனவே நடைமுறைக்கு வந்துவிட்டதாகக் கருத முடியாது. வங்கியின் உரிய கவனக்குறைவு காரணமாக மோசடி ஏற்பட்டதா என்பது முக்கியமான அம்சமாகும்.
ஏற்கெனவே இந்திய ரிசர்வ் வங்கி 2017ஆம் ஆண்டு வெளியிட்ட Customer Protection – Limiting Liability of Customers in Unauthorised Electronic Banking Transactions என்ற சுற்றறிக்கையின்படி, அனுமதியற்ற மின்னணுப் பணப் பரிவர்த்தனைகளில் வாடிக்கையாளர்களின் பொறுப்பு வரையறுக்கப்பட்டுள்ளது. மோசடி நிகழ்ந்த விதம், வாடிக்கையாளரின் பங்களிப்பு, வங்கியின் தவறு மற்றும் புகார் அளிக்கப்பட்ட கால அவகாசம் ஆகியவற்றின் அடிப்படையில் சில சூழ்நிலைகளில் வாடிக்கையாளருக்குப் பூஜ்ஜியப் பொறுப்பு அல்லது வரையறுக்கப்பட்ட பொறுப்பு மட்டுமே ஏற்படலாம்.
எனவே, இணையவழிப் பண மோசடியில் பணத்தை இழக்கும் பொதுமக்கள் உடனடியாக சம்பந்தப்பட்ட வங்கிக்குப் புகார் அளிப்பதுடன், தேசிய சைபர் குற்ற உதவி எண்ணான 1930 என்ற எண்ணைத் தொடர்புகொண்டு புகாரைப் பதிவு செய்ய வேண்டும். மேலும், www.cybercrime.gov.in என்ற இணையதளத்திலும் புகார் அளிக்கலாம். பணப் பரிவர்த்தனை விவரங்கள், குறுஞ்செய்திகள், தொலைபேசி எண்கள், வங்கி அறிக்கைகள் மற்றும் பிற ஆதாரங்களைப் பாதுகாப்பாக வைத்திருக்க வேண்டும். வங்கியிலிருந்து உரிய தீர்வு கிடைக்காத நிலையில், பொருந்தக்கூடிய விதிகளின்படி இந்திய ரிசர்வ் வங்கியின் Ombudsman அமைப்பையும் அணுகலாம்.
வாடிக்கையாளர்களின் பணப் பாதுகாப்பு என்பது வங்கிகளின் அடிப்படைக் கடமை. இணையவழிப் பண மோசடிகளைத் தடுப்பதிலும், வங்கிகளின் தவறுகளால் பாதிக்கப்படும் பொதுமக்களுக்கு உரிய நிவாரணம் கிடைப்பதை உறுதிப்படுத்துவதிலும் இந்த உச்சநீதிமன்ற நடவடிக்கை முக்கியத்துவம் பெறுகிறது

